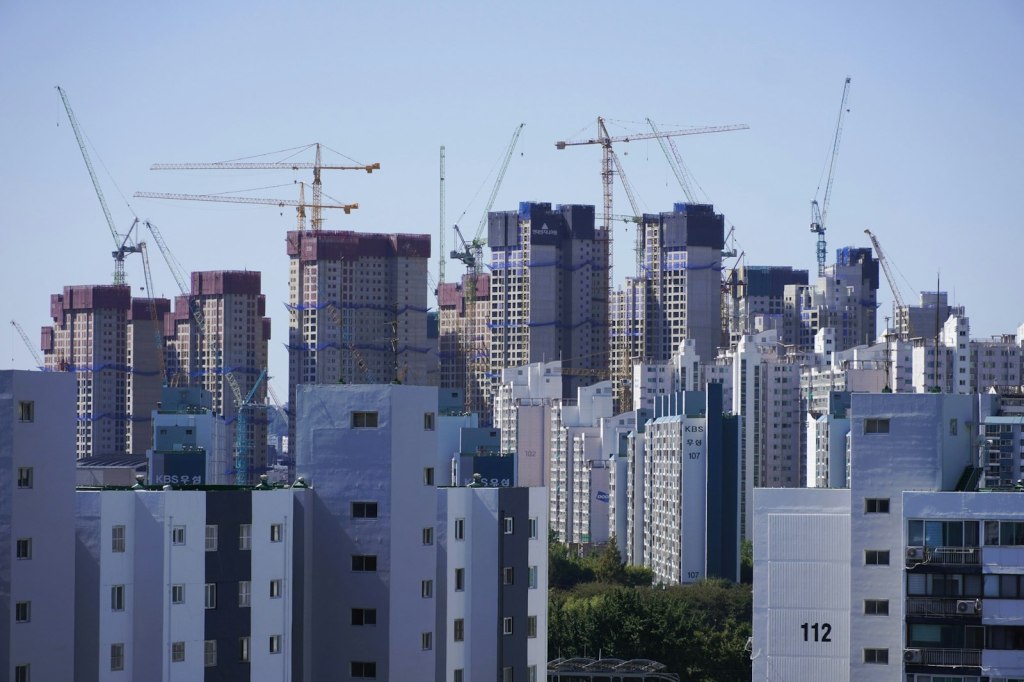
韓国で家を借りるとき、日本人が最初にぶつかる壁は「チョンセ(전세)」である。毎月の家賃がゼロで、代わりに物件価格の5〜7割もの保証金を大家に預ける――この世界でほぼ韓国にしかない制度は、日本の「敷金・礼金」の常識がまったく通用しない。そしてこの制度は今、2020年代に入って最大の危機を迎えている。この記事では、チョンセとウォルセ(월세)の仕組み、なぜ大家が巨額の保証金を預かるのか、「チョンセ詐欺(전세사기)」とは何が起きたのか、そして外国人が家を借りるときに絶対にやるべきことを、現地で暮らす立場から整理する。
1. チョンセとは何か ― 「家賃ゼロ、保証金数億ウォン」
チョンセ(傳貸・전세)は、入居時に大家に高額の保証金(보증금)を預け、契約期間中(通常2年)は月々の家賃を一切払わず、退去時に保証金を全額返してもらう制度である。保証金は物件の売買価格の50〜70%が相場で、ソウルのマンションなら数億ウォン(数千万円)になる。大家はそのお金を運用したり、別の物件の購入に充てたりして利益を得る。つまりチョンセとは、借り主が大家に無利子でお金を貸し、その対価として家に住ませてもらう、一種の金融取引なのだ。
この制度が根付いたのは、1970〜80年代の高度成長期に銀行が個人に金を貸さなかったからである。大家は銀行の代わりに借り主から資金を調達し、借り主は家賃を払わずに貯金を守れる。不動産価格が上がり続ける限り、双方にとって合理的だった。チョンセで保証金を貯め、それを元手に家を買う――これが韓国の中間層の「人生の階段」だった。
2. ウォルセと「半チョンセ」 ― 保証金と家賃のシーソー
ウォルセ(月貸・월세)は日本と同じ月払いの家賃だが、こちらも保証金が日本とは桁違いに大きい。ソウルのワンルームで「保証金1,000万ウォン、家賃60万ウォン」といった表記が標準で、不動産アプリでは「1000/60」のように書かれる。保証金と家賃はシーソーの関係にあり、保証金を増やせば家賃は下がる。大家と交渉して「保証金を千万上げるから家賃を5万下げて」というやり取りは日常的で、この換算率(전월세 전환율)は年率で法的に上限が決まっている。
この中間にあるのが「パンチョンセ(반전세)」で、チョンセより低い保証金を入れて、少額の家賃を払う形だ。金利が上がると大家はチョンセより月々の家賃収入を好むようになり、金利が下がるとチョンセが増える。韓国の賃貸市場は、金利と不動産価格の予想によってチョンセとウォルセの間を揺れ動く。
3. 日本人が驚くこと ― 礼金なし、更新料なし、だが保証金は数千万円
日本の常識で見ると、韓国の賃貸には良い面と怖い面がはっきり分かれている。良い面は、礼金も更新料もなく、保証金は原則全額返ってくること。退去時の原状回復費用でもめる日本と違い、韓国では小さな損傷で保証金を引かれることはほとんどない。仲介手数料(복비)も法定上限があり、家賃の1か月分という日本の相場より安いことが多い。家具付き(풀옵션)の物件も大量にある。
怖い面は、保証金の金額そのものである。日本の敷金は家賃の1〜2か月分だが、韓国のウォルセでさえ家賃の10〜20か月分、チョンセなら何千万円を、会ったばかりの大家個人に預ける。大家が破産したら、あるいは最初から返すつもりがなかったら、そのお金は消える。これが次に話す「チョンセ詐欺」の正体だ。
4. チョンセ詐欺 ― 「ビラ王」と累計3万8千人の被害者
2022年秋、ソウルと仁川で「ビラ王(빌라왕)」と呼ばれる事件が発覚した。一人の男が千戸以上のビラ(빌라・低層の集合住宅)をチョンセの保証金を元手に次々と買い増やし、保証金を返さないまま死亡。何百人もの借り主が、人生の貯金を預けた相手を失った。これを皮切りに、仁川・徳川、ソウル・化工などで同様の事件が次々に明るみに出た。
手口は単純である。売買価格とほぼ同額、あるいはそれ以上の保証金を受け取ってビラを買い(「カントンチョンセ(깡통전세)=缶詰チョンセ」と呼ぶ)、自己資金ゼロで何百戸も集める。不動産価格が下がった瞬間、家を売っても保証金を返せなくなり、全てが崩れる。悪質なケースでは仲介業者と鑑定士がグルで、相場より高い保証金を若者に払わせていた。
被害は今も続いている。2026年初めの時点で、政府が認定したチョンセ詐欺被害者は累計約3万8千人。その約6割が首都圏、約8割が40歳未満の若者である。地方からソウルに出てきた20代が、銀行から借りたチョンセ資金を失い、家もなく借金だけが残る――この構造が社会問題になり、2023年に被害者支援の特別法ができ、その後も延長・改正され続けている。チョンセという制度自体が「価格が上がり続ける」前提で成り立っていたことが、この事件で誰の目にも見えるようになった。
5. 自分の保証金を守る3つの手続き ― 登記簿・確定日付・保証保険
韓国で家を借りるなら、日本人でも必ずやるべきことが三つある。一つ目は契約前に「등기부등본(登記簿謄本)」を確認すること。ネットで数百ウォンで取れ、大家が本当の所有者か、物件に銀行の抵当(근저당)がどれだけ付いているかが分かる。抵当と自分の保証金の合計が物件価格の7割を超えるなら、その物件は避けるのが鉄則だ。
二つ目は、入居したら即日、住民センターで「전입신고(転入届)」と「확정일자(確定日付)」を取ること。この二つが揃って初めて、物件が競売になったときに自分の保証金が銀行より先に守られる権利(優先弁済権)が発生する。外国人の場合は転入届の代わりに出入国管理事務所での「체류지 변경신고(滞在地変更届)」が同じ効力を持つ。これを知らない外国人が非常に多い。
三つ目は「전세보증보험(チョンセ保証保険)」。住宅都市保証公社(HUG)などが、大家が保証金を返せないときに代わりに払ってくれる保険で、保険料は保証金の年率コンマ以下。ビラ王事件以降、保証金が物件価格の9割を超えると加入できないなど基準は厳しくなったが、逆に言えば「保証保険に入れない物件は危ない物件」という目安にもなる。
6. 外国人が家を探すときの現実
実際には、日本から来たばかりの人が数億ウォンのチョンセを組むことはまずなく、多くは保証金少なめのウォルセか、保証金をほぼ取らない代わりに家賃が高めの「コシテル(고시텔)」やシェアハウスから始める。不動産アプリは「직방(チクバン)」「다방(タバン)」が二大勢力で、物件を見つけたら仲介業者(공인중개사)と一緒に内見に行く。アプリの写真と実物が違う「醣物件(허위매물)」は日常茶飯事なので、必ず現地を見る。
契約の場では、大家本人の身分証と登記簿上の所有者が一致しているか、保証金の振込先が大家名義の口座かを確認する。代理人が来る場合は委任状を見せてもらう。このあたりは日本と同じだが、韓国では契約のスピードが速く、内見のその場で「今日決めないと他の人に取られる」と急かされる。急かされたときほど、登記簿を見てから決める。
7. チョンセはなくなるのか
チョンセ詐欺と高金利を経て、若い世代の間では「ビラのチョンセは怖い」という感覚が定着し、ウォルセへの移行が進んだ。ソウルの賃貸契約に占めるウォルセの割合はここ数年で大きく上がり、「チョンセの終わり」を語る記事も増えた。一方で、アパート(高層マンション)のチョンセは今も健在で、家を買う前の「中継地点」としての役割は消えていない。制度が消えるというより、「信用できる物件だけがチョンセで残る」方向に向かっている、と見るのが実態に近い。
まとめ
チョンセは「家賃ゼロ」という魔法のような制度ではなく、借り主が大家に無利子で金を貸す制度である。貸した金は、相手が返せなければ戻らない。日本人が韓国で家を借りるなら、礼金なし・更新料なしの気楽さを享受しつつ、登記簿・確定日付(あるいは滞在地変更届)・保証保険の三つだけは省かないこと。それだけで、ビラ王の被害者の大半が避けられたリスクは避けられる。


コメントを残す